آنچه در این مطلب میخوانید
هوش مصنوعی در سالهای اخیر به یکی از مهمترین محورهای سرمایهگذاری در اقتصاد جهانی تبدیل شده است. شرکتها برای خرید ابزارهای هوش مصنوعی، توسعه زیرساختهای پردازشی و خودکارسازی فرایندها هزینه میکنند؛ اما یک پرسش اساسی همچنان مطرح است: آیا این سرمایهگذاریها واقعاً به افزایش درآمد، سودآوری و بهرهوری شرکتها منجر شدهاند؟ پاسخ به دغدغه بازده اقتصادی هوش مصنوعی در گزارش جدید آپولو آمده است.
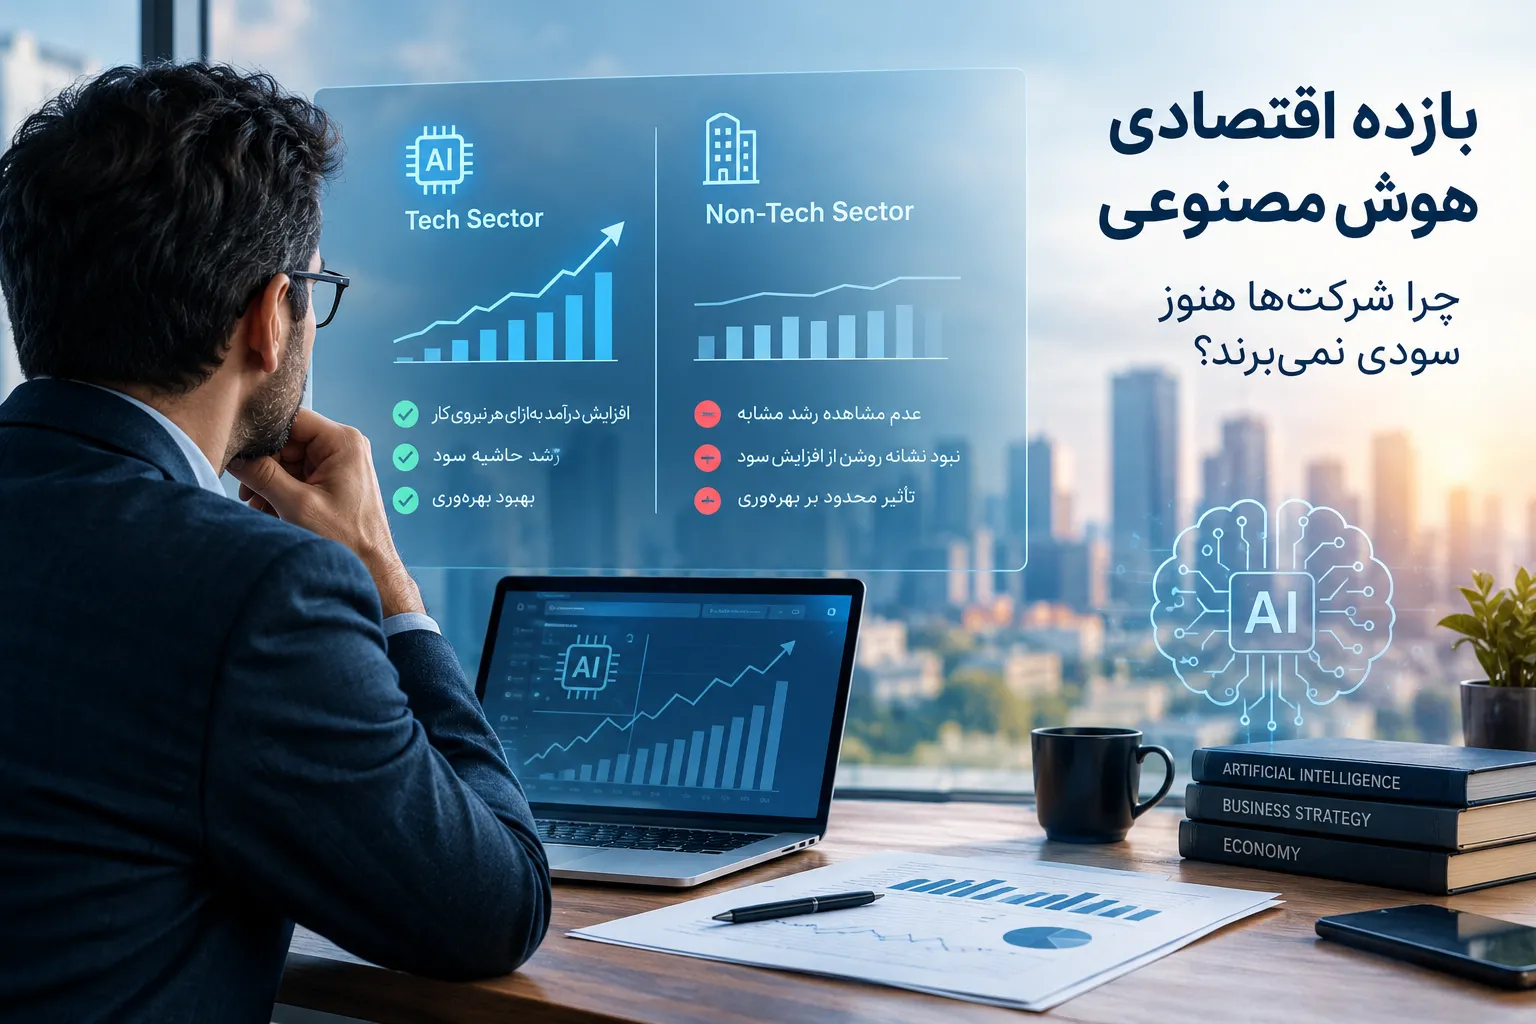
گزارشی که شرکت مدیریت سرمایهگذاری آپولو (Apollo Global Management) در ۲۴ اکتبر ۲۰۲۶ منتشر کرد، به این پرسش از زاویهای انتقادی میپردازد. تورستن اسلوک، اقتصاددان ارشد آپولو، در مقالهای با عنوان «No Signs of AI Payoff Outside the Tech Sector» استدلال میکند که در دادههای بررسیشده، هنوز نشانه روشنی از بهبود عملکرد مالی شرکتهای آمریکایی خارج از بخش فناوری بر اثر گسترش هوش مصنوعی دیده نمیشود.
این گزارش میان عملکرد شرکتهای بزرگ فناوری و سایر شرکتهای شاخص S&P ۵۰۰ تفاوت میگذارد و به شاخصهایی مانند درآمد بهازای هر نیروی کار، حاشیه سود و رشد بهرهوری اشاره میکند. یافته اصلی آن این است که، در حالی که برخی شاخصهای مالی شرکتهای بزرگ فناوری روند صعودی داشتهاند، وضعیت مشابهی در بخش وسیعتر شرکتهای غیرفناوری مشاهده نمیشود (Slok, ۲۰۲۶).
این نتیجه به معنای بیفایدهبودن هوش مصنوعی نیست. مسئله مهمتر، فاصله میان توانایی فنی این فناوری و تبدیل آن به ارزش اقتصادی پایدار است؛ فاصلهای که مدیران، سرمایهگذاران و سیاستگذاران باید آن را جدی بگیرند.
گزارش آپولو درباره بازده هوش مصنوعی چه میگوید؟
گزارش آپولو پنج نمودار را برای بررسی وضعیت سرمایهگذاری و عملکرد اقتصادی مرتبط با هوش مصنوعی ارائه میکند. این نمودارها به درآمد بهازای هر نیروی کار، حاشیه سود شرکتها، بهرهوری کل عوامل تولید و تمرکز هزینههای مرتبط با هوش مصنوعی میپردازند.
۱. افزایش درآمد بهازای هر نیروی کار در شرکتهای فناوری
یکی از شاخصهای مورد توجه گزارش، درآمد بهازای هر نیروی کار است. این شاخص از تقسیم درآمد شرکت بر تعداد کارکنان آن به دست میآید و میتواند تصویری اولیه از میزان درآمدزایی سازمان در مقایسه با نیروی انسانی ارائه کند.
طبق تحلیل آپولو، این شاخص در گروه هفت شرکت بزرگ فناوری آمریکا که معمولاً با عنوان Mag ۷ شناخته میشوند، افزایش یافته است؛ اما در سایر ۴۹۳ شرکت شاخص S&P ۵۰۰، روند مشابهی مشاهده نمیشود.
این تفاوت اهمیت دارد، زیرا موفقیت چند شرکت بزرگ فناوری را نمیتوان بهتنهایی نشانه افزایش بهرهوری در کل اقتصاد دانست. شرکتهای فناوری ممکن است از زیرساخت، مدل کسبوکار و قابلیتهای نرمافزاری متفاوتی برخوردار باشند؛ در نتیجه، شرایط آنها لزوماً با شرکتهای تولیدی، خدماتی، مالی یا صنعتی یکسان نیست.
همچنین، افزایش درآمد بهازای هر کارمند بهتنهایی ثابت نمیکند که هوش مصنوعی علت این افزایش بوده است. برای اثبات رابطه علّی، باید عوامل دیگری مانند تغییر قیمتها، ترکیب نیروی کار، ادغام شرکتها و تغییرات تقاضا نیز بررسی شوند.
۲. حاشیه سود شرکتها هنوز نشانه روشنی از تحول نشان نمیدهد
شاخص دوم گزارش، حاشیه سود است. حاشیه سود نشان میدهد چه سهمی از درآمد شرکت، پس از کسر هزینههای مربوط، به سود تبدیل میشود.
از دیدگاه اقتصادی، یکی از مهمترین آزمونهای موفقیت هوش مصنوعی این است که آیا استفاده از آن به کاهش هزینهها، افزایش درآمد یا بهبود ترکیبی از این دو منجر میشود یا خیر.
تحلیل آپولو نشان میدهد حاشیه سود شرکتهای بزرگ فناوری روند صعودی داشته، اما در گروه گستردهتر شرکتهای غیرفناوری چنین روند روشنی دیده نمیشود.
این یافته یک مسئله مدیریتی را برجسته میکند: اگر شرکت برای ابزارهای هوش مصنوعی هزینه کند، اما هزینه نیروی انسانی، نظارت، اصلاح خروجیها و یکپارچهسازی سامانهها همچنان بالا بماند، ممکن است دستاورد عملیاتی به بهبود سود تبدیل نشود.
به بیان دیگر، صرف استفاده از هوش مصنوعی تضمین نمیکند که حاشیه سود شرکت افزایش یابد.
۳. شواهد کلان از جهش روشن بهرهوری حکایت نمیکنند
گزارش آپولو همچنین به بهرهوری کل عوامل تولید (Total Factor Productivity یا TFP) اشاره میکند. این شاخص به بررسی بخشی از رشد تولید میپردازد که صرفاً با افزایش نهادههایی مانند نیروی کار و سرمایه توضیح داده نمیشود.
در سطح اقتصاد، فناوریهای مهم معمولاً زمانی اثر گسترده خود را نشان میدهند که شیوه تولید، سازماندهی کار و تخصیص منابع را بهبود دهند. با این حال، اثر فناوری ممکن است با تأخیر ظاهر شود؛ زیرا شرکتها برای بازطراحی فرایندها، آموزش کارکنان و یکپارچهسازی فناوری به زمان نیاز دارند.
بر اساس نمودار مورد استناد آپولو، هنوز نشانه روشنی از افزایش رشد بهرهوری ناشی از هوش مصنوعی در دادههای کلان بررسیشده مشاهده نمیشود.
این موضوع را نباید به معنای نبود هرگونه دستاورد در سطح فرد یا وظیفه تفسیر کرد. ممکن است یک کارمند با کمک هوش مصنوعی سریعتر بنویسد، کد تولید کند یا اسناد را تحلیل کند، اما این صرفهجویی زمانی لزوماً به افزایش متناسب تولید کل شرکت منجر نمیشود.
۴. سرمایهگذاری هوش مصنوعی در تعداد محدودی از شرکتها متمرکز است
یکی دیگر از نکات گزارش، تمرکز هزینههای هوش مصنوعی در تعداد محدودی از شرکتهاست. این تمرکز میتواند باعث شود حجم بالای سرمایهگذاری در بخش فناوری، تصویری بزرگتر از میزان نفوذ اقتصادی این فناوری در کل شرکتها ایجاد کند.
برای ارزیابی وضعیت اقتصاد، باید میان سه موضوع تفاوت گذاشت:
- سرمایهگذاری شرکتها در زیرساخت و ابزارهای هوش مصنوعی؛
- استفاده واقعی از این ابزارها در فرایندهای سازمانی؛
- ایجاد ارزش اقتصادی قابل اندازهگیری در نتیجه این استفاده.
این سه مرحله به یکدیگر مرتبطاند، اما معادل هم نیستند. هزینهکرد بیشتر میتواند نشاندهنده انتظارات بالا باشد، نه لزوماً تحقق بازده.
۵. هزینه توکنها ممکن است به یک مرکز هزینه تبدیل شود
در مدلهای زبانی بزرگ، توکن واحدی برای پردازش بخشهایی از متن ورودی و خروجی است. بسیاری از خدمات هوش مصنوعی بر اساس میزان استفاده یا حجم توکنهای پردازششده قیمتگذاری میشوند.
گزارش آپولو میگوید برخی شرکتهای برخوردار از سرمایهگذاری خطرپذیر هزینه بیشتری برای مصرف توکنها میپردازند؛ در مقابل، بسیاری از شرکتهای سنتی ممکن است به پیشرفتهترین مدلها نیاز نداشته باشند یا حاضر نباشند برای آنها هزینه بالایی پرداخت کنند.
این نکته پیامد مهمی برای مدیریت هزینه دارد. اگر سازمان از مدلی گرانقیمت برای کاری ساده استفاده کند، هزینه فناوری ممکن است بیش از ارزشی باشد که ایجاد میکند. در برخی کاربردها، یک مدل ارزانتر، ابزار تخصصی یا حتی روش غیرهوش مصنوعی میتواند نتیجه مناسبتری ارائه دهد.
بنابراین، انتخاب فناوری باید بر اساس نیاز واقعی، کیفیت مورد انتظار و هزینه کل انجام شود، نه صرفاً بر مبنای جدیدترین یا قدرتمندترین مدل موجود.
چرا قابلیت فنی هوش مصنوعی به سود اقتصادی تبدیل نمیشود؟
یکی از مهمترین بخشهای تحلیل آپولو، تفاوت میان «هوشمندی محاسباتی» و «قضاوت در کسبوکار» است. مدل هوش مصنوعی ممکن است بتواند اطلاعات را خلاصه کند، الگوها را شناسایی کند یا چند گزینه پیشنهاد دهد؛ اما تصمیم سازمانی در خلأ گرفته نمیشود.
اهمیت زمینه و شناخت سازمان
پاسخ مناسب برای یک مسئله، به زمینه آن بستگی دارد. دو شرکت ممکن است از یک ابزار استفاده کنند، اما به دلیل تفاوت در فرایندها، مشتریان، مقررات، ساختار داده و فرهنگ سازمانی، نتایج کاملاً متفاوتی بگیرند.
برای مثال، خودکارسازی پاسخگویی به مشتری ممکن است در یک شرکت باعث کاهش زمان انتظار شود، اما در شرکتی دیگر به دلیل پیچیدگی درخواستها و ضرورت بررسی انسانی، هزینه اصلاح پاسخها را افزایش دهد.
ازاینرو، ارزیابی کاربرد هوش مصنوعی باید از مسئله واقعی سازمان آغاز شود، نه از قابلیتهای تبلیغشده یک ابزار.
مسئولیتپذیری، اعتماد و ریسک
آپولو بر نقش قضاوت انسانی در کسبوکار تأکید میکند؛ از جمله مسئولیتپذیری، اعتماد، فرهنگ سازمانی، قواعد نانوشته، ملاحظات اخلاقی و انصاف.
این عوامل میتوانند بر اعتبار شرکت و رابطه آن با مشتریان اثر بگذارند. یک پاسخ خودکار نادرست ممکن است از نظر فنی قابل اصلاح باشد، اما اگر موجب افشای اطلاعات، تبعیض، خسارت مالی یا آسیب به اعتبار سازمان شود، هزینه آن بسیار بیشتر از هزینه پردازش خواهد بود.
به همین دلیل، در بسیاری از کاربردها، هوش مصنوعی باید در کنار نظارت انسانی، کنترل کیفیت، قواعد روشن و سازوکار پاسخگویی قرار گیرد.
آیا گزارش آپولو ثابت میکند هوش مصنوعی بازده ندارد؟
خیر. نتیجه گزارش باید در محدوده دادهها و شاخصهایی تفسیر شود که بررسی کرده است.
نخست، تحلیل گزارش درباره شرکتهای آمریکایی و مقایسه گروههای مشخصی از شرکتهای شاخص S&P ۵۰۰ است؛ بنابراین نمیتوان نتیجه آن را بدون بررسی مستقل به تمام کشورها، صنایع و شرکتها تعمیم داد.
دوم، درآمد بهازای هر نیروی کار، حاشیه سود و بهرهوری کل عوامل تولید شاخصهای مهمی هستند، اما همه منافع احتمالی هوش مصنوعی را پوشش نمیدهند. برای مثال، بهبود کیفیت خدمات، کاهش زمان پاسخگویی، افزایش دسترسپذیری یا ارتقای تجربه مشتری ممکن است پیش از آنکه در شاخصهای کلان مالی نمایان شوند، ارزش عملیاتی ایجاد کنند.
سوم، نبود تغییر روشن در یک شاخص کلان بهتنهایی ثابت نمیکند که هوش مصنوعی هیچ نقشی در عملکرد شرکتها نداشته است. برای نسبتدادن تغییرات به یک فناوری، به پژوهشهایی نیاز داریم که رابطه علّی را با دقت بیشتری بررسی کنند.
در نتیجه، برداشت محتاطانه این است که تا زمان انتشار تحلیل آپولو، شواهد کلان ارائهشده در آن برای اثبات بهبود فراگیر عملکرد مالی شرکتهای غیرفناوری آمریکا کافی نیستند. این گزاره با ادعای بیفایدهبودن هوش مصنوعی تفاوت دارد.
شرکتها چگونه بازده اقتصادی هوش مصنوعی را اندازهگیری کنند؟
برای شرکتهایی که قصد سرمایهگذاری در هوش مصنوعی دارند، راهکار مناسب نه پذیرش بیقیدوشرط فناوری است و نه کنارگذاشتن آن؛ بلکه ارزیابی مرحلهای و مبتنی بر شواهد است.
گام اول: مسئله را پیش از ابزار تعریف کنید
بهجای پرسیدن اینکه «کدام ابزار هوش مصنوعی را بخریم؟»، باید پرسید: کدام مسئله پرهزینه، زمانبر یا مستعد خطا را میخواهیم حل کنیم؟
برای نمونه، ممکن است هدف کاهش زمان جستوجو در اسناد فنی، افزایش سرعت پردازش درخواستهای مشتریان یا کاهش خطاهای ورود اطلاعات باشد.
گام دوم: وضعیت موجود را اندازهگیری کنید
پیش از اجرای آزمایشی، شاخصهای پایه را ثبت کنید. بسته به کاربرد، این شاخصها میتوانند شامل زمان انجام کار، هزینه هر خروجی، نرخ خطا، تعداد اصلاحات، رضایت مشتری یا حجم کار تکمیلشده باشند.
بدون خط مبنا، تشخیص اینکه فناوری واقعاً تغییری ایجاد کرده است دشوار خواهد بود.
گام سوم: اجرای محدود طراحی کنید
بهجای استقرار سراسری، ابزار را در یک فرایند مشخص یا گروه محدودی از کاربران آزمایش کنید. در صورت امکان، نتایج را با گروه مقایسه یا روش قبلی بسنجید تا اثر تغییرات دیگر کمتر با اثر فناوری اشتباه گرفته شود.
گام چهارم: هزینه کل را محاسبه کنید
هزینه واقعی هوش مصنوعی فقط اشتراک ابزار یا مصرف توکن نیست. هزینه یکپارچهسازی، آموزش کارکنان، آمادهسازی داده، کنترل کیفیت، نظارت انسانی، امنیت و نگهداری نیز باید در محاسبه لحاظ شود.
گام پنجم: درباره ادامه سرمایهگذاری تصمیم بگیرید
پس از اجرای آزمایشی، مشخص کنید که آیا منافع قابل اندازهگیری، هزینهها و ریسکها را توجیه میکنند یا خیر. ممکن است نتیجه آزمایش مثبت باشد، نیاز به اصلاح داشته باشد یا نشان دهد که استفاده از فناوری در آن فرایند توجیه اقتصادی ندارد.
هر سه نتیجه برای تصمیمگیری ارزشمندند؛ زیرا هدف اصلی، خرید فناوری بیشتر نیست، بلکه تخصیص بهتر منابع سازمان است.
جمعبندی: آینده هوش مصنوعی به تحقق ارزش اقتصادی وابسته است
گزارش آپولو درباره بازده اقتصادی هوش مصنوعی یک پرسش اساسی را در برابر مدیران و سرمایهگذاران قرار میدهد: آیا موج سرمایهگذاری در این فناوری به بهبود قابل اندازهگیری عملکرد شرکتها منجر خواهد شد؟
بر اساس تحلیل تورستن اسلوک، درآمد بهازای هر نیروی کار و حاشیه سود در شرکتهای بزرگ فناوری آمریکا افزایش یافته، اما در گروه گستردهتر شرکتهای غیرفناوری چنین روند روشنی مشاهده نشده است. این گزارش همچنین بر نبود شواهد کلان قانعکننده از جهش بهرهوری و تمرکز هزینههای هوش مصنوعی در تعداد محدودی از شرکتها تأکید میکند.
پیام کاربردی این تحلیل روشن است: موفقیت هوش مصنوعی را نباید صرفاً با تعداد کاربران، حجم سرمایهگذاری یا میزان استفاده از ابزارها سنجید. معیار مهمتر، کیفیت نتیجه، کاهش هزینه واقعی، افزایش بهرهوری و ایجاد ارزش پایدار برای سازمان است.
شرکتهایی که پیش از خرید فناوری، مسئله را تعریف میکنند، نتیجه را اندازه میگیرند و هزینه و ریسک را در کنار منافع میسنجند، مبنای محکمتری برای تصمیمگیری خواهند داشت.
منبع اصلی
Slok, T. (2026, October 24). No Signs of AI Payoff Outside the Tech Sector. Apollo Global Management. https://www.apollo.com/wealth/insights-news/insights/daily-spark/no-signs-of-ai-payoff-outside-the-tech-sector
دیدگاهها